Hejto.pl
Dodaj post

Wpisz coś do wyszukania (minimum 2 znaki)

#finanse

GURU

w Unia Europejska

2piorunów

Jak zwalczane są oszustwa finansowe w całej UE?

Do końca 2024 roku Prokuratura Europejska prowadziła ponad dwa i pól tysiąca dochodzeń związanych z nadużyciami finansowymi. Łączne szacowane szkody wyniosły 24,8 miliarda euro. Oszustwa związane z podatkiem VAT nadal stanowią największy problem. EPPO prowadzi dochodzenia i ściga

GURU

w Wiadomości Polska

4piorunów

Eksperci SGH przedstawili 10 sposobów na uzupełnienie luki finansowej w NFZ

Podniesienie składki zdrowotnej do 10 proc., wprowadzenie "podatku tłuszczowego" i opłaty w wysokości 10 zł za wizytę w poradni – to niektóre rozwiązania z raportu SGH "10 nowych źródeł finansowania NFZ", które pozwolą na uzupełnienie luki w finansowaniu zdrowia.

Fenomen

w Finanse i biznes

37piorunów

używajcie blików, kiedy możecie.

https://www.bankier.pl/wiadomosc/Europa-zalezna-od-Visy-i-Mastercarda-Lokalni-gracze-prawie-sie-nie-licza-8905107.html

Autorytet1piorunów

Nie jestem użytkownikiem blika ze względu na to, że wtedy każde Twoje zakupy są powiązane z Tobą (identyfikacja po numerze telefonu), ze wszystkimi poprzednimi transakcjami, z przedmiotami, które znajdują się na paragonie (również dane wrażliwe np. z aptek, prywatnych wizyt lekarskich), z miejscem Twojego pobytu, miejscem zakupu. Sam nie mam zamiaru przekazywać danych kolejnemu podmiotów (Polski Standard Płatności - konsorcjum 6 banków) który wyprowadzi je dla swojej korzyści. Banki i tak już wiedzą o naszych zwyczajach za dużo.

Rozumiem też, że jestem w mniejszości i nie zamierzam zmieniaać świata. Taki trochę ze mnie statryczały zwolennik gotówki.

Pokaż więcej komentarzy (21)

GURU

w Geopolityka / Front / Wojna

2piorunów

Europa bez USA? Ile to będzie kosztować?

Przy okazji ile kto naprawdę dał $$$ Ukrainie ( 06:52 ), i ile USA straci ( 9:10 ). I taka wisienka na torcie na sam koniec - jak to wpłynie na popularność Euro, i na pozycję Amerykańskich spółek Big (Tech, które de facto zmonopolizowały rynek), gdy rynki i Europejczycy zaczną się

GURU

w Hydepark

72piorunów

Dziś w kilka histeryjek.

Minęły 4 pełne miesiące, od kiedy klient banku z żubrem poprosił o dokumenty dot. swojego kredytu hipotecznego: regulamin kredytu, ryzyko, zaświadczenia. Były prośby, groźby, reklamacje, próby w innych oddziałach, aplikacji. "Nie mamy pańskiego płaszcza i co nam pan zrobi?"
Na szczęście ten miecz miewa dwa ostrza - padł u nich rekordowo szybki czas SKD (Sankcji Kredytu Darmowego w kredycie gotówkowym): 10,5 miesiąca od przyjęcia sprawy do odzyskania już spłaconych odsetek i prowizji na konto klienta. Jak to możliwe? Bank olał wezwania sądu do odpowiedzi, więc sąd zamknął sprawę nakazem zapłaty ¯\\( ͡° ͜ʖ ͡°)

Cyrk polega na tym, że większość ustawy o kredycie hipotecznym to zapisy o obowiązku informowania klientów: o zasadach, ryzyku, wszelkich zmianach itp. itd. I prawnicy wiedzą, że nie ma żadnego sensu się powoływać w sądzie na ustawę, bo najwyraźniej nikt jej nie bierze pod uwagę - ani banki, ani sądy. Tyle jest warte polskie prawo, dlatego trzeba czekać na TSUE.
Jest tam oczywiście o tym, że bank nie może dokonywać sprzedaży wiązanej, czyli np. wymuszać kupna ubezpieczenia, że nie można pobierać od klientów opłat za przekazywanie informacji (np. za zaświadczenia), żeby wynagrodzenie personelu "nie było uzależnione od osiągnięcia określonych celów sprzedaży", a ma "umożliwiać działanie w najlepszym interesie klienta" xD
Jak ktoś ma ochotę na sporo fantastyki, to polecam lekturę tej ustawy.

Jak to wszystko wygląda w cywilizowanych krajach, np. ? Oprócz tego, że praktycznie nie ma kredytów na zmiennych stopach, to jeszcze są przepisy, których faktycznie się trzeba trzymać. Nie da się od razu otrzymać kredytu hipotecznego. Bank musi wysłać umowę do wskazanego przez klienta notariusza, który musi się spotkać z klientem i mu dokładnie wytłumaczyć umowę. Na zakończenie jest... test czy dokładnie wszystko zrozumiałeś. Po tym należy odczekać 10-14 dni (zależnie od regionu) i dopiero wtedy można podpisać z bankiem umowę. Co z ubezpieczeniami i innymi dodatkami? Klient jest zachęcany do tego obniżką marży. Każda opcja jest "wyceniona": np. ubezpieczenie na życie -0,5%, ubezpieczenie nieruchomości -0,5%, plan emerytalny -0,5%. Można dość łatwo przeliczyć czy się to opłaca (zazwyczaj się opłaca).

Pokaż więcej komentarzy (7)

Specjalista

w Dyskusje

2piorunów

Czy w obecnej sytuacji lepszą opcją będzie zakup Euro za PLN, czy trzymanie tych pieniędzy na koncie oszczędnościowym z promocyjnym oprocentowaniem 7,1%?

Oczywiście zakup Euro z myślą że do końca roku kurs wróci do 4,35 i sprzedam Euro i wtedy wrócę do kont oszczędnościowych.

Akurat kończy mi się promocyjne oprocentowanie i muszę otworzyć konto w innym banku, żeby załapać się na oprocentowanie powyżej 7% dla nowych klientów.
Sam proces otwierania konta jest dość uciążliwy.

PLN jest w tym momencie wyjątkowo mocny względem EUR.

Do wymiany walut użyłbym Kantoru Aliora, Revoluta chyba odpuszczę bo aż tak im nie ufam.

Jak Wy myślicie?

Która opcja lepsza?

  • Kupuj Euro46% (13 głosów)
  • Zostań przy kontach oszczędnościowych54% (15 głosów)

28 głosów

Gruba ryba2piorunów

@wojteksg Ja zawsze robię zapasy, jak EUR spada - przydadzą się na wakacje, albo na zakupy (do granicy mam naprawdę blisko). Ale czy to już dołek, czy jeszcze spadnie? Jeden rabin powie tak, drugi rabin powie nie.

Autorytet1piorunów

@wojteksg Trwa silny trend wzrostowy na złotym (EURPLN spada), więc trzymaj się trendu. Moim zdaniem za wcześnie na zakup euro. Sezonowe minimum roczne jest dopiero w połowie kwietnia i wtedy zamieniłbym złote na euro.
Procenty na wykresie oznaczają w ilu minionych 27 latach były spadki lub wzrosty:

Pokaż więcej komentarzy (6)

GURU

w Unia Europejska

5piorunów

Cyfrowe euro coraz bliżej. Europejski Bank Centralny przygotowuje się do rewolucji w systemie płatności

Europejski Bank Centralny przygotowuje się do wprowadzenia cyfrowego euro, które w zamyśle ma uzupełniać tradycyjną walutę i dostosować europejski system finansowy do wymogów ery cyfrowej. Eksperci podkreślają, że nowa forma pieniądza mogłaby wzmocnić pozycję euro na globalnym rynku

Specjalista

w Hydepark

6piorunów

K⁎⁎wa, powiedzcie mi jak to jest możliwe, że ja pracując zdalnie, zarobiłem w zeszłym roku prawie 100k brutto i otrzymałem 900zł zwrotu podatku, a moja kobieta, która dojeżdża do innego miasta do pracy zarobiła około 72k brutto i... musi dopłacić 4zł?????

GURU7piorunów

@sl33ph4nd ale ty ogarniasz temat, że zwrot albo nadpłaty to robisz na podstawie rozliczenia rocznego, a wcześniej płacisz ZALICZKI? I w PIT dopiero liczysz jaki masz podatek należny do zapłacenia, porównujesz go z zapłaconymi zaliczkami na podatek dochodowy i z tej operacji wychodzi twój zwrot albo niedopłata?

Pokaż więcej komentarzy (15)

Gruba ryba

w Finanse i biznes

24piorunów

Warren Buffett nadal sprzedaje akcje i gromadzi gotówkę, ale nie wyjaśnia powodów

94-letni prezes zarządu Berkshire Hathaway Waren Buffett sprzedał w czwartym kwartale 2024 roku akcje o wartości ponad 134 mld USD i zwiększył zapasy gotówki do rekordowych 334 mld USD, ale nie wyjaśnił w corocznym liście, dlaczego coraz bardziej zamyka swoje pozycje. #finanse #gospodarka

GURU

w Finanse i biznes

41piorunów

W ostatnim wpisie  wspomniałem o aneksie Santandera, do kredytów hipotecznych. Najwyraźniej po niedawnym wyroku TSUE banki rozpoczęły ostrą kampanię aneksową i zalewają nimi swoich klientów, a klienci kancelarie. Ta, w której pracuje kumpel otrzymała ich w tym tygodniu 200* - z różnych banków.

Oczywiście nie znam waszych umów, ani tych aneksów, więc mogę podać tylko ogólne informacje. Teoretycznie od 2018 r. umowy powinny już zawierać zapisy o zmianie wskaźnika referencyjnego - zgodnie z unijnym rozporządzeniem BMR.
Z artykułów, które linkowałem wynika, że nowy wskaźnik WIRF (POLSTR) [czyli nieco rozszerzony WIBOR] miałby zostać wprowadzony w 2027 r. i plany są takie, że odgórnie zamieni WIBOR we wszystkich umowach mocą samego prawa - po prostu w rozporządzeniu wpiszą, że od dnia XX we wszystkich umowach, w których występuje WIBOR ma być stosowany WIRF. Wtedy nie trzeba niczego aneksować. Tak było w 2021 r. z kredytami frankowymi, gdy rozporządzeniem zmieniono we wszystkich umowach stawki LIBOR CHF na SARON CHF, bez aneksów.

W aneksach banki skupiają się więc na sytuacji: co by było gdyby nowy wskaźnik nie zastąpił WIBORu mocą samego prawa. PKO i Santander przyjęły interpretację, że bez takiego rozwiązania i bez aneksu należałoby stosować ostatni opublikowany wskaźnik WIBOR i kredyt miałby od tego momentu niejako stałe oprocentowanie, chyba, że klient zdecyduje się wtedy podpisać aneks (tak, przewidują taką możliwość w dowolnym momencie trwania umowy). [foto + wcześniejsze linki]

Jeden z Tomków twierdzi, że w jego umowie jest zapis, że w momencie zaprzestania publikowania WIBORU umowa wygasa. Kumpel twierdzi, że na kilka tys. umów, które widzieli - w żadnej nie było takiego zapisu. Jeśli ktoś ma taki zapis w swojej umowie, to bardzo proszę o jej skan (oczywiście bez części z danymi osobowymi i z wyciętymi parafkami).

Niestety przy takim zalewie aneksów ciężko będzie to pozbierać do kupy i wyciągnąć jakiś ogólny obraz sytuacji. Prawnicy najbardziej się obawiają ewentualnej formy konwalidacji (że klient zaakceptuje stosowanie WIBORu w przeszłości), ale czy aneksy w ogóle ją zawierają i czy ich zapisy są tworzone w tym celu - nie wiem. "W aneksach nie "przemycamy" niczego poza wspomnianym planem awaryjnym. To nie jest próba zmiany marży czy oprocentowania. Wszystko odbywa się tutaj w pełni transparentnie — podkreśla ekspert PKO BP."

[Nie jestem prawnikiem, to nie są porady prawne]

*to jest ciekawy zbieg okoliczności, że po wyroku TSUE dot. kredytów gotówkowych nagle część banków wysyła aneksy do umów hipotecznych - oczywiście jest szansa, że planowali taką wysyłkę od bardzo dawna, a po prostu fakt, że aneks podpisali i wysłali dopiero np. 19.02.2025 r. to czysty przypadek
  

Sum5piorunów

Jak wspominałem, mam umowę kredytową z Santanderem z 2017 roku, więc mogę dorzucić trzy grosze.

W mojej umowie, na samym początku, jest określenie WIBORu - oraz klauzula co się stanie, jeżeli WIBOR nie będzie dostępny - "Bank powiadomi o tym niezwłocznie kredytobiorcę i będzie stosował stawki oprocentowania depozytów międzybankowych oferowane przez trzy główne banki prowadzące aktywne działania na rynku międzybankowym w Warszawie, wybrane przez Bank". Czyli tak jakby policzą swój własny WIBOR.

Aneksu na razie nie podpisuję - bardzo nie podoba mi się stwierdzenie "wskaźnik znacząco się zmieni". No i wszystko wskazuje na to, że wskaźniki zostaną zmienione siłą prawa, więc nic nie trzeba podpisywać.

Pokaż więcej komentarzy (3)

GURU

w Finanse i biznes

61piorunów

Jak pisałem w krótkiej serii banki zaczęły wysyłać klientom kredytów hipotecznych aneksy do umów. KNF twierdzi, że ewentualna zmiana WIBORu na jego wariację nie wymaga podpisywania aneksów, więc po co to banki wysyłają?

Kumpel dostał dzisiaj aneks Santandera, który dopiero wylądował u prawników do analizy. Na pierwszy rzut oka wydaje się, że to jest damage-control: wyjaśniają nieco co to jest ten WIBOR i że jest ryzyko (!), choć zamiast ryzykiem wysokich rat kredytu straszą ryzykiem zaprzestania publikowania WIBORu, bo wtedy... zostanie zastosowany inny wskaźnik - szok i niedowierzanie.

Po co ten cyrk? [moim zdaniem]
Prawdopodobnie to jest dupochron: podpiszesz i od dzisiaj już "wszystko" wiesz, więc ewentualne roszczenia możesz mieć od daty podpisania kredytu do dzisiaj, a nie do ewentualnego wyroku sądu (za 2-4 lata). Samo to już zaoszczędziłoby bankowi sporo kasy.

Jeden prawnik już na szybko odpisał, że sam pkt 1 [foto] może być zrzuceniem winy na klienta, bo najwyraźniej "wspólnie wybraliśmy" akurat WIBOR [spośród wielu różnych dostępnych stawek referencyjnych do wyboru xD]. Oczywiście opatrzył to komentarzem: "Nie podpisywać."

Jak zrobią analizę to może coś wrzucę, choć pewnie każdy bank ma swoje perełki aneksowe.
[Nie jestem prawnikiem, to nie są porady prawne]

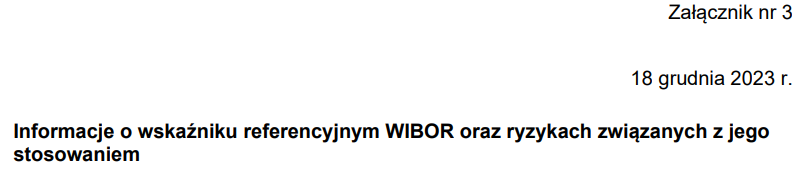
I jeszcze: załącznik nr 3 [foto]: "Informacje o wskaźniku referencyjnym WIBOR oraz ryzykach związanych z jego stosowaniem" ma datę 18.12.2023 r. - to też jest ciekawe. Czy oni chcą klientów informować wstecznie?

Tytan3piorunów

@Nemrod Taki kwit miałem do podpisania jak brałem kredyt, czyli prawie 7 lat temu. Oczywście nie jako aneks, bo było to w trakcie podpisywania umowy.

Podpisujesz umowę o kredyt ze zmiennym oprocentowaniem bazowany na WIBOR xM. Jeżeli WIBOR przestanie być publikowany, to logiczne jest, że musi być zastosowany inny wskaźnik.
Bez tego aneksu umowa z bankiem wygasa(nie będę tutaj wrzucać swojej umowy w ING, jest to w jednym z punktów), i ogarnij sobie w 30 dni nowy kredyt hipoteczny. Powodzenia!

GURU2piorunów

@Syster Czyli już umowy od 2018 nie wymagają podpisywania żadnych aneksów, bo zawierają takie zapisy. To teraz pytanie co z umowami zawartymi wcześniej.
I tu stanowisko jest takie, że nowe przepisy po prostu uregulują również te umowy.
"Prawdopodobnie minister finansów wyda bowiem rozporządzenie, które zamieni "stare" stawki WIBOR w umowach kredytowych na nowe, czyli najprawdopodobniej którąś z odmian indeksu WIRF. Analogicznie jak jesienią 2021 r. w kredytach frankowych zrobiła Komisja Europejska, wydając rozporządzenie, które z mocy prawa — bez konieczności podpisywania aneksów — zamieniło we wszystkich umowach stawki LIBOR CHF na SARON CHF."
"Według mapy drogowej reformy i zgodnie z przepisami, wydanie rozporządzenia przez Ministerstwo Finansów, określającego nowy wskaźnik, który zastąpi WIBOR, spowoduje, że w odpowiednim dniu także w umowach bez klauzul awaryjnych z mocy prawa dojdzie do zastąpienia stawki WIBOR nowym wskaźnikiem"
https://businessinsider.com.pl/poradnik-finansowy/kredyty/banki-znowu-pisza-do-klientow-w-sprawie-hipotek-chca-wprowadzenia-planow-awaryjnych/jqfd25l
I nigdzie tam nie ma, że umowy stracą ważność. Raczej jest to interpretowane, że gdyby rząd nie wprowadził prawnie następcy WIBORU, to bank musiałby stosować ostatni opublikowany - niejako robiąc stałe oprocentowanie kredytu.

Banki piszą do klientów i chcą zmian w umowach. "Nie możemy czekać z założonymi rękami"Kredytobiorcy w Polsce nie mają ostatnio łatwego życia. Do silnego wzrostu stóp procentowych, utrzymujących się na podwyższonym poziomie już trzy lata, dochodzi przeciągająca się reforma wskaźników...Business Insider Polska
Tytan0piorunów

@Nemrod KNF ma jasne stanowisko w sprawie tych umów. Od 2018 jest jasne, tak jak napisałeś.
Do 2018 mogą wymagać aneksowania, co jest sprzeczne z opinią adwokata z Bydgoszczy :

>W odniesieniu do treści zawartych umów finansowych przed datą, od której stosuje się Rozporządzenie BMR, w których zastosowany został wskaźnik referencyjny, należy zastrzec, że nie można wykluczyć ryzyka uznania, że przekazanie stosownych informacji wynikających z art. 28 ust. 2 Rozporządzenia BMR bez odpowiedniego odzwierciedlenia tego w umowach finansowych może zostać uznane za działanie naruszające prawo. Próba wprowadzenia skutków zaprzestania opracowywania stosowanego wskaźnika referencyjnego do umowy finansowej jedynie na podstawie przekazanej przez bank informacji może zostać uznana za czynność jednostronną, tym samym nierodzącą oczekiwanych skutków prawnych, co w konsekwencji może rodzić ryzyko zakwestionowania wzorca umownego.
https://www.knf.gov.pl/knf/pl/komponenty/img/Stanowisko_UKNF_w_sprawie_planow_awaryjnych_73482.pdf

GURU1piorunów

@Syster Dlatego planują wprowadzić nowy wskaźnik i zastąpić WIBOR mocą samego prawa - jak już robiono np. w 2021 r.
To wszystko są rozważania co by było, gdyby tego nie zrobiono. I jak pisałem (a raczej autorzy artykułów) - najprawdopodobniej bank musiałby stosować ostatni opublikowany WIBOR lub podpisać z klientem aneks. Tu masz komunikat, że w tym momencie jednostronna informacja ze strony banku o zmianie wskaźnika nie będzie wiążąca.

Tytan0piorunów

@Nemrod Zgadza się, sama informacja ze strony banku nie będzie wiążąca, wobec tego wymagany jest aneks, żeby umożliwić dalsze wykonanie umowy.
Nie mogę odpowiadać za umowy sprzed 2018r, bo sam takiej nie mam.
Natomiast bardzo w to wątpię, że banki do 2018 tak pisały umowy, że w przypadku braku opublikowania WIBORu bierzemy ostatni jaki był opublikowany i do widzenia.
Podejrzewam, że umowy sprzed tej daty zakładały brak opublikowania wskaźnika za brak możliwości wykonania umowy ze strony banku. W sumie to byłoby dosyć ciekawe, może ktoś na hejto ma tak starą umowę i mógłby się podzielić jak to wyglądało? :smiley:

GURU1piorunów

@Syster Tak. Prawodawca również w to wątpi, tak samo jak w to, że 100% kredytobiorców odbierze i podpisze aneks. Dlatego planuje to zmienić ODGÓRNIE przez zmianę prawa:
"Prawdopodobnie minister finansów wyda bowiem rozporządzenie, które zamieni "stare" stawki WIBOR w umowach kredytowych na nowe, czyli najprawdopodobniej którąś z odmian indeksu WIRF. Analogicznie jak jesienią 2021 r. w kredytach frankowych zrobiła Komisja Europejska, wydając rozporządzenie, które z mocy prawa — bez konieczności podpisywania aneksów — zamieniło we wszystkich umowach stawki LIBOR CHF na SARON CHF." (Ten cytat już wrzucałem)
PKO BP uważa, że obowiązywałaby ostatnia stawka WIBOR, bo najwyraźniej tak jest w umowie - obowiązuje ostatnia, bo przecież nie każdego dnia jest publikowana:
"Biorąc pod uwagę obecny stan prawny (rozporządzenia ministra finansów jeszcze nie ma), dla niektórych klientów nieposiadających planu awaryjnego oprocentowanie oparte byłoby na marży banku powiększonej o stawkę WIBOR z ostatniego dostępnego dnia jego notowania — wynika z interpretacji PKO BP."
Santander w aneksie również tak samo to widzi:
"Jeśli wystąpi zdarzenie regulacyjne i nie będziemy mogli zastosować postanowień pkt 2 – 5, to w uzgodnionym terminie zamiast stawki bazowej w odniesieniu do Umowy zastosujemy wartość stawki bazowej, którą administrator opublikował dzień przed zaprzestaniem publikacji stawki bazowej."

Pokaż więcej komentarzy (17)

Gruba ryba

w Hydepark

8piorunów

Buehehe. Czytam sobie dyskusję o złodziejskim oprocentowaniu kredytów w .pl na portalu ze śmiesznymi wpisami i dużo wypowiedzi (słusznych), że brać milion, gdzie do spłaty prawie 3x tyleż to szaleństwo, nawet jak teoretycznie cię stać.

Na co odpisują kuce, że "jak brałem w 2015 300 tys.", to już dawno spłacone i na wakacje też jeździłem".

Ludzie żyją w jakichś alternatywnych rzeczywistościach. Jednak prawdą jest, że cała masa debili nie ma bladego pojęcia jak bardzo zmienił się rynek nieruchomości i koszty po 2019.

GURU0piorunów

@kitty95 no ale jak można było kupić dom za 300 tys. to też ludzie pisali że głupota bo bankowi trzeba będzie oddać 600 tys. 😆

prawda jest taka, że oprocentowanie kredytów hipotecznych jest mniejsze lub równe inflacji, więc zawsze będzie się i tak opłacało niezależnie od nominalnej wartości

Gruba ryba0piorunów

@GazelkaFarelka patrz komentarz powyżej. Ja kredyt na pierwsze mieszkanie miałem na 200k i w życiu bym nie powiedział, że to to samo co dziś 800k (a tyle te mieszkanie dziś kosztuje).

GURU0piorunów

@kitty95 odniosłam się do brania kredytu, bo tak zrozumiałam twoją wypowiedź, a nie cen, które są pojebane (aczkolwiek pamiętam jak w okolicach ~2006 segment w szeregowcu w Poznaniu w stanie deweloperskim kosztował 150k i ludzie uważali to za pojebane 😆)

Gruba ryba0piorunów

@GazelkaFarelka tu ci pewnie 1000 osób przedstawi wyliczenia, że to to samo co kiedyś "bo płace wzrosły", ale biorąc pod uwagę tylko inflację, to te 200k 20 lat temu powinno być 300k dzisiaj. Niech będzie 400k. Ale nie 800. 200->800 to jest wzrost 4x 400%. To ja bym musiał dziś 40k zarabiać/mc żeby kupić takie gówno mieszkanie z takim samym obciążeniem co 20 lat temu. A ja wtedy bardzo dobrze zarabiałem. A co mają powiedzieć ci, którzy mieli średnią krajową, czy niewiele powyżej? I nie jest tu mowa o żadnych apartamentach.

GURU0piorunów

@kitty95 Czy ja wiem, w 2006 roku pracowałam za 800 zł na rękę. Inna sprawa że to była gównorobota dla studenta bez doświadczenia. Dziś za taką samą gównorobotę dostaniesz 3k minimalną.

Gruba ryba1piorunów

@GazelkaFarelka ale nie porównuj do minimalek tylko średniej pensji specjalisty. Ludzi na minimalkach never ever i nigdzie nie stać na własną nieruchomość i to jest ok. Co z tego że minimalka wzrosła 4x jak inne pensje wzrosły x2. Jak uzależnimy wzrost cen dóbr wszelakich od minimalki, to nigdy nikogo na nic nie będzie stać. Dziś nadal za te 3k guzik kupisz w mieście, a całej reszcie, co lepiej zarabiała, pociąg przez to odjechał.

Pokaż więcej komentarzy (7)